

Eine häufige Frage in unseren Veranstaltungen: “Wir haben gehört, dass wir unser Haus verkaufen können, aber dennoch darin wohnen bleiben können!”
Aber hierbei muss einiges beachtet werden und so schön, wie manche Vertriebsprospekte die Thematik erscheinen lassen, ist es häufig dann doch nicht mehr.
Dafür gibt es fünf gängige Wege: den Verkauf mit lebenslangem Wohnrecht, den Verkauf mit Nießbrauch, den Rückmietverkauf, die Leibrente und den Teilverkauf. Jeder dieser Wege hat seinen Preis. Wie hoch er ausfällt, hängt von Ihrem Alter, vom Wert Ihrer Immobilie und vom Vertrag ab.
Die Frage stellen sich immer mehr Eigentümer im Ruhestand, die in der gewohnten Umgebung bleiben möchten. Im Landkreis Günzburg ist schon jeder fünfte Einwohner 65 oder älter, bis 2044 wächst diese Gruppe um 31 Prozent (Bayerisches Landesamt für Statistik).
Wer mit 65 in Rente geht, hat in Bayern statistisch noch viel Zeit vor sich: gut 18 Jahre als Mann, gut 21 Jahre als Frau (Destatis, Sterbetafel 2023/2025).
Die Gründe für eine Immobilienverrentung ähneln sich: Das Eigenheim ist abbezahlt, das Geld für eine neue Heizung, ein altersgerechtes Bad oder später die Pflege steckt aber in den eigenen vier Wänden.
Wir haben alle Varianten an einem typischen Einfamilienhaus aus dem Landkreis Günzburg durchgerechnet. Sie sehen, was Ihnen jeweils ausgezahlt wird, was Sie monatlich zahlen und wem die Immobilie danach gehört. Außerdem klären wir eine Frage, die in vielen Ratgebern fehlt: Was passiert mit Ihrem Wohnrecht, wenn Sie später ins Pflegeheim müssen?
Das Wichtigste auf einen Blick
- Ein lebenslanges Wohnrecht senkt den Verkaufspreis deutlich. Bei unserem Beispielhaus für 420.000 Euro und einer 75-jährigen Eigentümerin sind es nach der Tabelle des Bundesfinanzministeriums rund 157.800 Euro.
- Die Rückmiete bringt bis zum vollen Verkehrswert, kostet aber jeden Monat Miete. Nach rund 9,4 Jahren ist sie teurer als der einmalige Abschlag.
- Vom Teilverkauf rät Finanztest grundsätzlich ab. Das Nutzungsentgelt liegt bei 4,5 bis über 6 Prozent pro Jahr, ein Kredit ist meist günstiger.
- Regeln Sie vor der Unterschrift, was im Pflegefall gilt. Ein Wohnungsrecht darf nur mit Zustimmung des Eigentümers vermietet werden.
- Direkt zum Rechenbeispiel aus dem Landkreis Günzburg
Welche Modelle gibt es, um das Haus zu verkaufen und darin wohnen zu bleiben?
Wer sein Haus verrenten möchte, hat fünf Möglichkeiten. Fachleute fassen die verschiedenen Modelle unter dem Begriff Immobilienverrentung oder Immobilienrente zusammen. Sie unterscheiden sich vor allem darin, wie Ihr Wohnen abgesichert ist. Beim Wohnrecht und beim Nießbrauch steht Ihr Recht im Grundbuch (§ 1093 BGB, § 1030 BGB).
Bei der Rückmiete schützt Sie ein Mietvertrag.
| Modell | Geld für Sie | Laufende Kosten | Größter Nachteil |
|---|---|---|---|
| Verkauf mit lebenslangem Wohnrecht | Verkehrswert minus Wert des Rechts, als Einmalzahlung | keine Miete, gewöhnliche Unterhaltung | hoher Abschlag, im Pflegefall nur mit Zustimmung vermietbar |
| Verkauf mit Nießbrauch | Verkehrswert minus Wert des Rechts, als Einmalzahlung | keine Miete, Lasten und Unterhaltung | hoher Abschlag, laufende Lasten tragen Sie |
| Rückmietverkauf | bis zum Verkehrswert der bewohnten Immobilie | Miete, Instandhaltung beim neuen Eigentümer | Miete steigt meist per Staffel oder Index |
| Leibrente | monatliche Zahlungen, teils mit Einmalbetrag | keine Miete | echte lebenslange Renten sind selten, Erben gehen oft leer aus |
| Teilverkauf | Kaufpreis für bis zu 50 % | Nutzungsentgelt, Instandhaltung komplett bei Ihnen | teurer als ein Kredit, Sie teilen das Eigentum |
Beantworten Sie vorab eine Frage für sich: Wollen Sie wirklich bis zum Lebensende bleiben oder nur noch einige Jahre? Davon hängt ab, welcher Weg sich rechnet. Wer ohnehin in eine kleinere Wohnung ziehen möchte, erhält mit einem klassischen Verkauf den vollen Preis. Die Möglichkeiten dafür zeigen wir im Ratgeber Im Alter Haus verkaufen und in eine Wohnung ziehen.
Wie viel bleibt beim Verkauf mit lebenslangem Wohnrecht übrig?
Beim Verkauf mit lebenslangem Wohnrecht zieht der Käufer den Wert Ihres Rechts vom Preis der Immobilie ab. Als Maßstab dient die ortsübliche Jahresmiete, multipliziert mit einem Vervielfältiger aus der Sterbetafel. Das Bundesfinanzministerium setzt ihn 2026 für eine 75-jährige Frau mit 9,393 an, für einen gleichaltrigen Mann mit 8,282 (BMF-Schreiben vom 21.10.2025).
Rechnen wir das für unser Beispielhaus durch. Eine vergleichbare Immobilie würde im Landkreis Günzburg rund 1.400 Euro kalt im Monat erzielen, also 16.800 Euro im Jahr. Mal 9,393 ergibt das rund 157.800 Euro. Von 420.000 Euro Verkehrswert erhält die Eigentümerin damit etwa 262.200 Euro als Einmalzahlung, und sie wohnt lebenslang mietfrei.
Die Tabelle des Ministeriums rechnet mit 5,5 Prozent Zins. Wer als Investor kauft, kalkuliert oft mit eigenen Annahmen. Die Verbraucherzentrale setzt in ihrem Rechenschema die gesparte Miete ohne Zins über die statistische Lebenserwartung an. Für unsere Eigentümerin mit 13 Jahren Lebenserwartung wären das rund 219.200 Euro Abzug. Das tatsächliche Angebot hängt also stark vom Rechenweg ab.
Wohnrecht-Auszahlungstabelle für unser Beispielhaus
So verändert sich die Auszahlung mit den Lebensjahren. Grundlage sind 16.800 Euro Jahresmiete, 420.000 Euro Verkehrswert und die Vervielfältiger des Bundesfinanzministeriums für 2026.
| Alter | Abzug Frau | Auszahlung Frau | Abzug Mann | Auszahlung Mann |
|---|---|---|---|---|
| 65 Jahre | 211.400 € | 208.600 € | 192.300 € | 227.700 € |
| 70 Jahre | 186.600 € | 233.400 € | 167.000 € | 253.000 € |
| 73 Jahre | 169.800 € | 250.200 € | 150.500 € | 269.500 € |
| 75 Jahre | 157.800 € | 262.200 € | 139.100 € | 280.900 € |
| 80 Jahre | 125.800 € | 294.200 € | 109.400 € | 310.600 € |
Die Tabelle zeigt ein einfaches Prinzip: Je jünger Sie sind, desto teurer wird das Wohnrecht. Mit 65 bliebe einer Frau knapp die Hälfte des Hauswerts. Bei Ehepaaren läuft das Recht bis zum Tod des länger lebenden Partners. Maßgeblich ist dann die Person mit dem höheren Vervielfältiger (§ 14 Abs. 3 BewG), der Abzug fällt also höher aus.
Wer kauft ein Haus mit Wohnrecht?
Eine Immobilie mit eingetragenem Wohnungsrecht spricht einen kleineren Kreis von Interessenten an als ein frei verfügbares Haus. Infrage kommen vor allem Kapitalanleger mit langem Anlagehorizont, Verrentungsgesellschaften und Familien, die für ihre Kinder vorsorgen. Diese Interessenten muss man gezielt ansprechen, das ist klassische Arbeit für einen Makler.
Achten Sie im Vertrag auf drei Punkte. Das Recht gehört an die erste Rangstelle im Grundbuch, damit es auch eine Zwangsversteigerung übersteht. Die gewöhnliche Unterhaltung tragen nach dem Gesetz Sie, größere Reparaturen wie Dach oder Heizung sollte der Vertrag ausdrücklich regeln. Und legen Sie fest, was gilt, wenn Sie später ausziehen müssen.
Nießbrauch oder Wohnrecht: Was ist der Unterschied?
Der Nießbrauch geht weiter. Sie dürfen die Immobilie nicht nur selbst bewohnen, sondern auch vermieten und die Miete behalten, denn die Ausübung darf einem anderen überlassen werden (§ 1059 BGB). Beim Wohnungsrecht ist das nur erlaubt, wenn der Eigentümer es gestattet (§ 1092 BGB).
Dafür tragen Sie als Nießbraucher auch die laufenden öffentlichen Lasten wie die Grundsteuer und die gewöhnliche Unterhaltung. Beide Rechte enden mit Ihrem Tod, vererben lassen sie sich nicht. Den Wert berechnen Interessenten nach demselben Prinzip wie oben. Wichtig wird der Unterschied vor allem, wenn Sie die Immobilie später nicht mehr selbst bewohnen können.
Rückmietverkauf: Verkaufen und als Mieter wohnen bleiben
Beim Rückmietverkauf verkaufen Sie Ihre Immobilie und mieten sie direkt vom neuen Eigentümer zurück. So können Sie im vertrauten Zuhause wohnen bleiben, obwohl es Ihnen nicht mehr gehört. Die Verbraucherzentrale beschreibt den üblichen Ablauf so: ein unbefristeter Mietvertrag, bei dem der Erwerber auf eine Eigenbedarfskündigung verzichtet, meist mit Staffel- oder Indexmiete (Verbraucherzentrale, 2025).
Der Vorteil ist die höhere Einmalzahlung. Sie erhalten den Verkehrswert der bewohnten Immobilie, der allerdings meist unter dem Wert eines leeren Hauses liegt. Die Instandhaltung übernimmt künftig der neue Eigentümer. In unserem Beispiel stehen sofort bis zu 420.000 Euro zur Verfügung. Dafür zahlt die Eigentümerin monatlich 1.400 Euro Miete, in zehn Jahren also 168.000 Euro.
Verkauft der neue Eigentümer weiter, bleibt Ihr Mietvertrag bestehen, denn der nächste Erwerber tritt in ihn ein (§ 566 BGB). Anders bei einer Zwangsversteigerung: Dann hat der Ersteher ein Sonderkündigungsrecht (§ 57a ZVG). Ein vertraglicher Verzicht auf Eigenbedarf schützt Sie in diesem Fall womöglich nicht. Lassen Sie deshalb vor der Unterschrift prüfen, wie solide der Käufer finanziert ist.
Wann rechnet sich das Wohnrecht, wann die Miete? Die Grafik vergleicht beide Wege für unsere 75-jährige Eigentümerin.
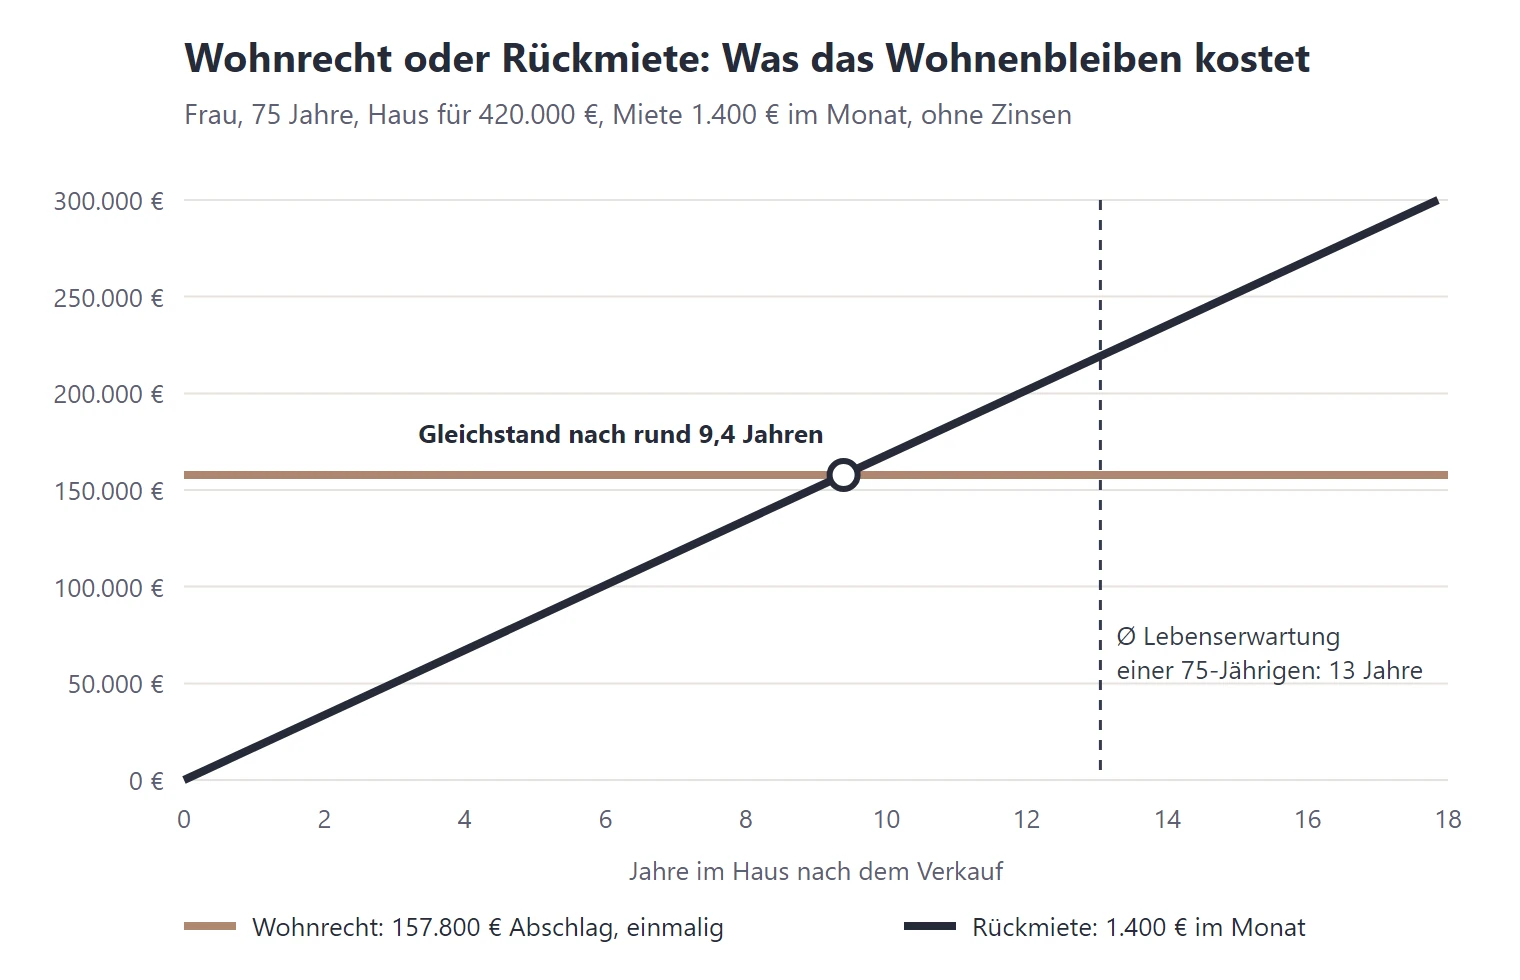
Ohne Zinsen und Mieterhöhungen gerechnet hat die Eigentümerin nach rund 9,4 Jahren so viel Miete gezahlt, wie der Abschlag beim Verkauf gekostet hat. Eine 75-jährige Frau hat statistisch noch 13 Jahre vor sich. Wer lange dort wohnen will, fährt mit dem Wohnrecht günstiger. Rechnen Sie dagegen in den nächsten Jahren mit einem Umzug, sind Sie mit der Rückmiete flexibler.
Wie viel Rente bringt eine Leibrente?
Bei der Leibrente zahlt Ihnen der Käufer den Preis ganz oder teilweise als monatliche Rente, und Sie behalten ein lebenslanges Wohnrecht. Die Stiftung Warentest nennt realistische Größenordnungen. Mit 65 sind es oft nur wenige Hundert Euro im Monat. Mitte 70 kann die Zahlung in die Nähe von 1.000 Euro rücken oder darüber liegen (Stiftung Warentest, 2025).
Die Verbraucherzentrale rechnet schematisch so: Hauswert minus gesparte Miete bis zum statistischen Lebensende ergibt das Kapital für die Rente (Verbraucherzentrale, 2024). Für unser Beispielhaus sind das 420.000 Euro minus 219.200 Euro, also rund 200.800 Euro. Auf 13 Jahre verteilt ergibt das etwa 1.280 Euro monatlich.
Zwei Punkte sollten Sie kennen. Echte lebenslange Leibrenten sind laut Verbraucherzentrale kaum zu bekommen, gewerbliche Anbieter bieten meist Zeitrenten mit fester Laufzeit an. Außerdem gehört Ihr Anspruch über eine Reallast an die erste Stelle im Grundbuch. Dazu kommt eine Rückfallklausel für den Fall, dass der Erwerber nicht mehr zahlen kann (DIA, 2023). Stirbt der Rentenempfänger früh, enden die Rentenzahlungen, und die Erben bekommen nichts mehr, sofern keine Mindestlaufzeit vereinbart ist.
Warum wir bei Teilverkauf und Umkehrhypothek zur Vorsicht raten
Beim Teilverkauf veräußern Sie bis zu 50 Prozent Ihrer Immobilie an einen Anbieter, der damit Miteigentümer wird. Für seinen Anteil zahlen Sie ein Nutzungsentgelt, das Finanztip auf 4,5 bis über 6 Prozent pro Jahr beziffert (dpa, April 2026). Finanztest rät grundsätzlich davon ab. Laut Stiftung Warentest ist dieses Modell im Vergleich mit einem tilgungsfreien Darlehen fast immer teurer (zitiert nach vzbv, 2025).
Für die Hälfte unseres Beispielhauses bekäme die Eigentümerin 210.000 Euro ausgezahlt. Bei 5 Prozent Nutzungsentgelt zahlt sie dafür 875 Euro im Monat, in zehn Jahren 105.000 Euro. Die Instandhaltung trägt sie trotzdem vollständig. Beim späteren Gesamtverkauf wird zudem meist ein Durchführungsentgelt von rund 3,3 Prozent des Verkaufspreises fällig (Verbraucherzentrale, 2026). Ein tilgungsfreies Darlehen über denselben Betrag zu 3,3 Prozent kostet dagegen rund 578 Euro Zinsen im Monat. Diesen Zinssatz nennt die Verbraucherzentrale für zehn Jahre Zinsbindung.
Der Markt für Teilverkäufe schrumpft deutlich. 2025 meldete der Bundesverband Immobilienverrentung nur noch 705 Abschlüsse, rund 30 Prozent weniger als im Vorjahr (BVIV, März 2026). Die Justizministerkonferenz warnt, dass Eigentümern bei Zahlungsverzug oder Insolvenz des Teilkäufers der Verlust ihres Eigenheims droht. Unsere ausführliche Einschätzung lesen Sie im Beitrag Teilverkauf Haus: Risiken und Fallstricke.
Die Umkehrhypothek funktioniert anders. Sie behalten das Eigentum, die Bank zahlt Ihnen Geld aus, und getilgt wird erst aus dem Nachlass. Eine reine Umkehrhypothek gibt es nach Recherchen von Finanztip in Deutschland nicht. Banken vergeben aber auch an Menschen über 60 Kredite (Finanztip, 2026). Ein Gespräch mit Ihrer Hausbank lohnt sich deshalb, bevor Sie einen Anteil verkaufen.
Rechenbeispiel aus dem Landkreis Günzburg: Was bleibt Ihnen am Ende?
Häuser wurden im Landkreis Günzburg im ersten Quartal 2026 im Schnitt für 3.284 Euro pro Quadratmeter angeboten und für 10,26 Euro pro Quadratmeter vermietet (Lenhart-Marktbericht Landkreis Günzburg 2026). Beurkundete Preise liegen meist unter den Angebotspreisen. Für ein gepflegtes Einfamilienhaus mit 140 Quadratmetern setzen wir deshalb einen Verkehrswert von 420.000 Euro an.
Die Eigentümerin ist 75 Jahre alt und lebt allein. Als ortsübliche Miete nehmen wir 1.400 Euro kalt an. So sieht der Vergleich aus:
| Variante | Geld sofort | Laufend pro Monat | Summe in 10 Jahren | Eigentum danach |
|---|---|---|---|---|
| Verkauf mit Wohnrecht | rund 262.200 € | keine Miete | 0 € | neuer Eigentümer |
| Rückmietverkauf | bis 420.000 € | 1.400 € Miete | 168.000 € Miete | neuer Eigentümer |
| Leibrente (Schema Verbraucherzentrale) | 0 € | rund 1.280 € Rente | rund 153.800 € Rente | neuer Eigentümer |
| Teilverkauf von 50 % | 210.000 € | 875 € Nutzungsentgelt | 105.000 € Entgelt | Sie und Anbieter je zur Hälfte |
| Zum Vergleich: Verkauf und Umzug in eine 70-m²-Mietwohnung | 420.000 € | rund 690 € Miete | rund 83.000 € Miete | neuer Eigentümer |
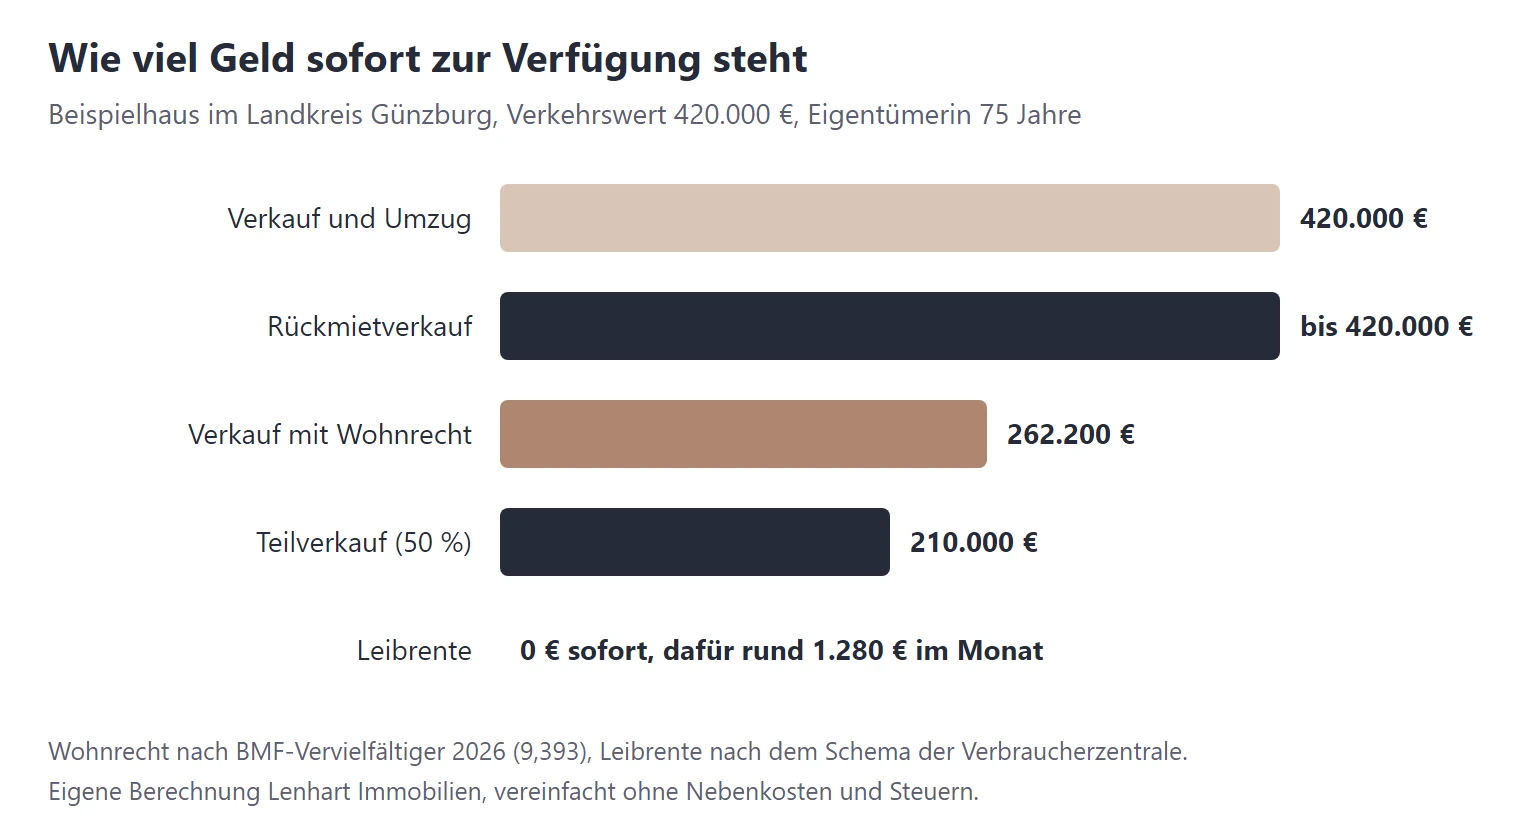
Aus der Tabelle lässt sich ein Muster ablesen. Jede Variante tauscht Geld gegen Wohnsicherheit, nur der Zeitpunkt der Kosten ist verschieden: beim Wohnrecht einmal vorab, bei Miete und Nutzungsentgelt Monat für Monat. Für die Entscheidung zählt deshalb vor allem, wie lange Sie realistisch noch in Ihrem Zuhause wohnen.
Alle Varianten stehen und fallen mit dem Verkehrswert. Ein Unterschied von 30.000 Euro beim Hauswert verändert jede Zeile der Tabelle. Lassen Sie den Wert deshalb unabhängig vom Käufer ermitteln, bevor Sie ein Angebot annehmen. Wie wir dabei vorgehen, lesen Sie auf unseren Seiten zur Immobilienbewertung, zur Immobilienbewertung in Augsburg und zur Immobilienbewertung in Krumbach. Die tatsächlich beurkundeten Preise Ihrer Region stehen im Lenhart-Marktbericht.
Was passiert mit Wohnrecht oder Rückmiete, wenn Sie ins Pflegeheim müssen?
Ein Wohnungsrecht erlischt nicht, wenn Sie dauerhaft ins Pflegeheim ziehen. Das hat der Bundesgerichtshof entschieden (BGH, Urteil vom 19.01.2007, V ZR 163/06). Vermieten dürfen Sie die Räume aber nur, wenn der Eigentümer zustimmt, und dazu ist er im Zweifel nicht verpflichtet (BGH, Urteil vom 09.01.2009, V ZR 168/07). Das Recht bringt Ihnen dann kein Geld, obwohl Sie dafür auf einen großen Teil des Verkaufspreises verzichtet haben.
Gebraucht wird das Geld aber genau dann. Ein Platz im Pflegeheim kostet in Bayern im ersten Jahr im Schnitt 3.270 Euro Eigenanteil im Monat (vdek, Stand 1. Juli 2026). Dem steht eine durchschnittliche Altersrente von 994 Euro bei Frauen gegenüber (Deutsche Rentenversicherung, Ende 2025). Die Lücke muss aus dem Vermögen kommen, und das steckt bei vielen in der Immobilie.
An dieser Stelle unterscheiden sich die Varianten deutlich. Mit einem Nießbrauch dürfen Sie die Räume anderen überlassen und die Miete für das Heim verwenden. Bei der Rückmiete kündigen Sie als Mieter mit der gesetzlichen Frist und haben den Erlös bereits auf dem Konto. Eine Leibrente läuft weiter, egal wo Sie wohnen. Wer einen Anteil verkauft hat, zahlt das Nutzungsentgelt in der Regel weiter, bis alles verkauft ist.
Beim Wohnungsrecht kann vorgesorgt werden. Die Verbraucherzentrale nennt als Möglichkeit, das Recht beim Umzug in eine Senioreneinrichtung aufzugeben und im Gegenzug eine Einmalzahlung zu erhalten. Das muss vorher im Vertrag stehen. Verzichten Sie später ohne Gegenleistung, kann das als Schenkung gelten, die das Sozialamt zurückfordern kann (BGH, Urteil vom 20.10.2020, X ZR 7/20).
Welches Modell passt zu Ihrer Situation?
Die Wahl hängt vor allem von zwei Fragen ab: Wie lange wollen Sie noch dort wohnen, und soll die Immobilie in der Familie bleiben? Zur Orientierung: Ein 75-jähriger Mann hat statistisch noch knapp 11 Jahre vor sich, eine gleichaltrige Frau 13 Jahre (Sterbetafel 2022/2024). Aus Ihren beiden Antworten ergibt sich meist schon die Richtung.
- Bis zum Lebensende bleiben: Ein Verkauf mit lebenslangem Wohnrecht oder Nießbrauch passt, am besten mit einer vertraglichen Regel für den Pflegefall.
- Umzug in einigen Jahren absehbar: Die Rückmiete bringt mehr Geld sofort und lässt sich mit gesetzlicher Frist beenden.
- Nur noch ein oder zwei Jahre wohnen: Hier genügt oft ein klassischer Verkauf mit späterem Übergabetermin oder befristetem Mietvertrag.
- Dauerhaft mehr Geld im Monat: Eine Leibrente kann passen, wenn Erben keine Rolle spielen und die Zahlung sauber im Grundbuch abgesichert ist.
- Das Haus soll in der Familie bleiben: Ein Verkauf an die Kinder mit Nießbrauch oder ein Kredit ist meist die bessere Lösung als ein Teilverkauf. Wie das funktioniert, erklären wir im Ratgeber zum Verkauf an die eigenen Kinder.
Welches Modell passt zu Ihrer Immobilie?
Im persönlichen Immobiliengespräch schauen wir uns Ihre Situation in Ruhe an. Was ist Ihre Immobilie heute wert, wie lange möchten Sie noch darin leben, und was bleibt bei den einzelnen Varianten für Sie übrig? Das Gespräch dauert 30 bis 45 Minuten, es ist kostenfrei und unverbindlich. Die Entscheidung treffen Sie danach selbst.
Ralf Lenhart ist IHK-zertifizierter Immobilienmakler und IVD-Marktberichterstatter. Mit über 700 vermittelten Immobilien kennt unser Team den Markt zwischen Ulm, Augsburg und dem Allgäu.
Immobiliengespräch vereinbaren oder anrufen unter 08282 62090-0
Häufige Fragen zu Haus verkaufen und wohnen bleiben
Kann ich mein Haus an die Bank oder Sparkasse verkaufen und wohnen bleiben?
Dass die Bank die Immobilie selbst kauft, ist die Ausnahme.
Die Immobilientöchter mancher Sparkassen vermitteln aber Käufer für eine Immobilienrente. Der Sparkassen-Immobilien-Service der Stadtsparkasse München etwa hilft ausdrücklich bei der Auswahl eines Kaufpartners (SIS). Ihr Vertragspartner ist dann dieser Kaufpartner, und dessen Zahlungsfähigkeit sollten Sie genau prüfen.
Wie hoch ist der Wert eines lebenslangen Wohnrechts?
Als Faustformel gilt: ortsübliche Jahresmiete mal Vervielfältiger aus der Tabelle des Bundesfinanzministeriums. Für eine 75-jährige Frau liegt der Vervielfältiger 2026 bei 9,393. Bei 1.000 Euro Monatsmiete ergibt das rund 112.700 Euro. Investoren rechnen oft mit eigenen Zinssätzen, das konkrete Angebot kann deshalb abweichen.
Muss ich den Hausverkauf als Rentner versteuern?
Meist nicht. Haben Sie das Haus im Verkaufsjahr und in den beiden Jahren davor selbst bewohnt, ist der Gewinn steuerfrei (§ 23 EStG). Bei einer Verrentung als Leibrente zählt nur der Ertragsanteil als Einkommen, bei Rentenbeginn mit 75 sind das 11 Prozent (§ 22 EStG). Mehr dazu im Ratgeber Steuern beim Hausverkauf.
Kann ich auch meine Eigentumswohnung verkaufen und darin wohnen bleiben?
Ja. Wer seine Wohnung verkaufen möchte, kann alle fünf Varianten genauso nutzen, sie gelten für Ihr Haus oder Ihre Wohnung gleichermaßen. Zusätzlich sollte der Vertrag regeln, wer das Hausgeld und die Erhaltungsrücklage der Eigentümergemeinschaft zahlt. Beim Wohnungsrecht tragen Sie nach dem Gesetz die gewöhnliche Unterhaltung, alles Weitere ist Verhandlungssache.
Kann ich mein Haus verkaufen und noch ein Jahr darin wohnen bleiben?
Ja. Im Kaufvertrag lässt sich ein späterer Übergabetermin vereinbaren, bis dahin wohnen Sie weiter wie gewohnt. Alternativ schließen Sie mit dem Käufer einen befristeten Mietvertrag. Der Notar regelt dann, wann der Kaufpreis fließt und wer bis zur Übergabe die laufenden Kosten trägt.
Was ist der teuerste Fehler beim Verkauf mit Wohnenbleiben?
Ein Vertrag, der nur auf dem Gutachten der Gegenseite beruht. Der Verkehrswert bestimmt jede Zahl, von der Auszahlung bis zur Rente. Die Stiftung Warentest rät, keinen Verrentungsvertrag ohne fachkundige Unterstützung zu unterschreiben, etwa durch einen Rechtsanwalt oder die Verbraucherzentrale. Eine eigene Wertermittlung gehört genauso dazu.
Fazit: Der Marktwert entscheidet über jedes Modell
Haus verkaufen und wohnen bleiben ist im Alter gut möglich, jedes Modell hat dabei aber seinen Preis. Das Wohnrecht kostet einmalig einen großen Teil des Verkaufspreises, die Rückmiete kostet jeden Monat. Leibrente und Teilverkauf haben eigene Risiken, die Sie vor der Unterschrift kennen sollten.
Entscheidend sind zwei Zahlen: der realistische Wert Ihrer Immobilie und die Zeit, die Sie noch darin wohnen möchten. Mit beiden lässt sich jedes Angebot nachrechnen. Und wenn Sie die Immobilie verkaufen und doch lieber umziehen möchten, begleiten wir Sie beim Hausverkauf vom Marktwert bis zum Notartermin.
